


แจกวิธีทำหมูกรอบ หนังฟูกรอบ เนื้อนุ่มฉ่ำ พร้อมสอนคำนวณต้นทุนต่อจาน ช่วยร้านอาหารวางแผนราคาขาย และเพิ่มโอกาสสร้างกำไร
หากพูดถึงวัตถุดิบยอดฮิตประจำร้านอาหารตามสั่งคงจะขาด “หมูกรอบ” ไปไม่ได้ เพราะเป็นวัตถุดิบที่นำไปต่อยอดได้หลายเมนู ทั้งข้าวหมูกรอบ กะเพราหมูกรอบ หมูกรอบคั่วพริกเกลือ หรือจะเสิร์ฟแบบเป็นของกินเล่นก็ได้เช่นกัน หมูสามชั้นต้มที่นำไปทอดในน้ำมันร้อน ๆ จนหนังฟูกรอบ เคี้ยวทีเสียงดังกร๊วบ จบด้วยเท็กซ์เจอร์นุ่ม ๆ ฉ่ำ ๆ จากชั้นมันหมูที่ซ่อนอยู่ด้านใน โอ้โห! นี่มันหมูกรอบในอุดมคติชัด ๆ
วันนี้ Wongnai for Business เลยจะมาแจกสูตรวิธีทำหมูกรอบสำหรับร้านอาหาร รวมถึงสอนวิธีคิดต้นทุนต่อจาน เพื่อให้เจ้าของร้านนำไปปรับใช้ และขายได้จริง แล้วต้องเตรียมวัตถุดิบอะไรบ้าง? ตามไปดูกันเลย!
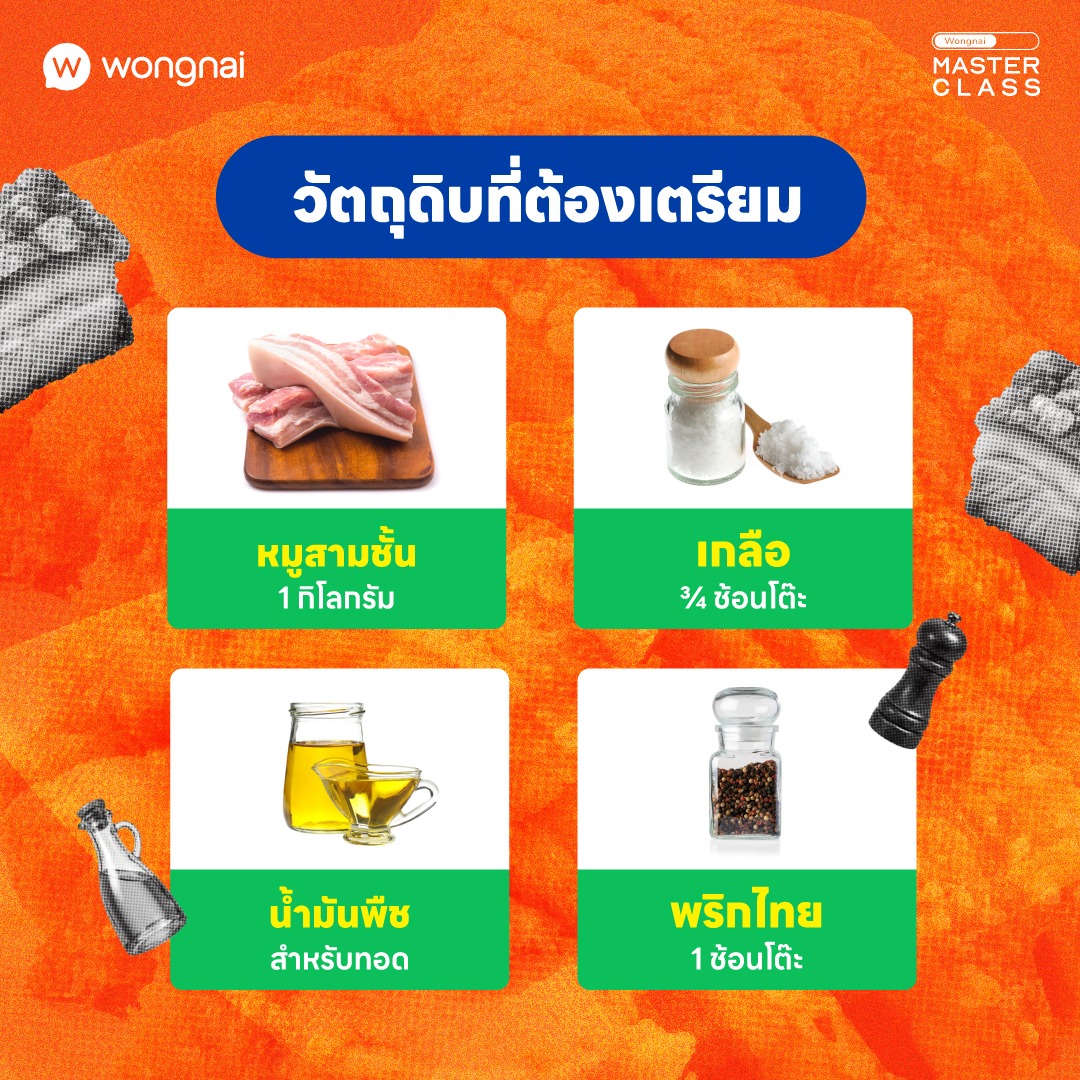
สูตรนี้ใช้หมูสามชั้น 1 กิโลกรัม ปรุงรสด้วยเกลือ และพริกไทย ก่อนนำไปอบ และทอดจนได้หมูกรอบพร้อมเสิร์ฟ
วัตถุดิบ
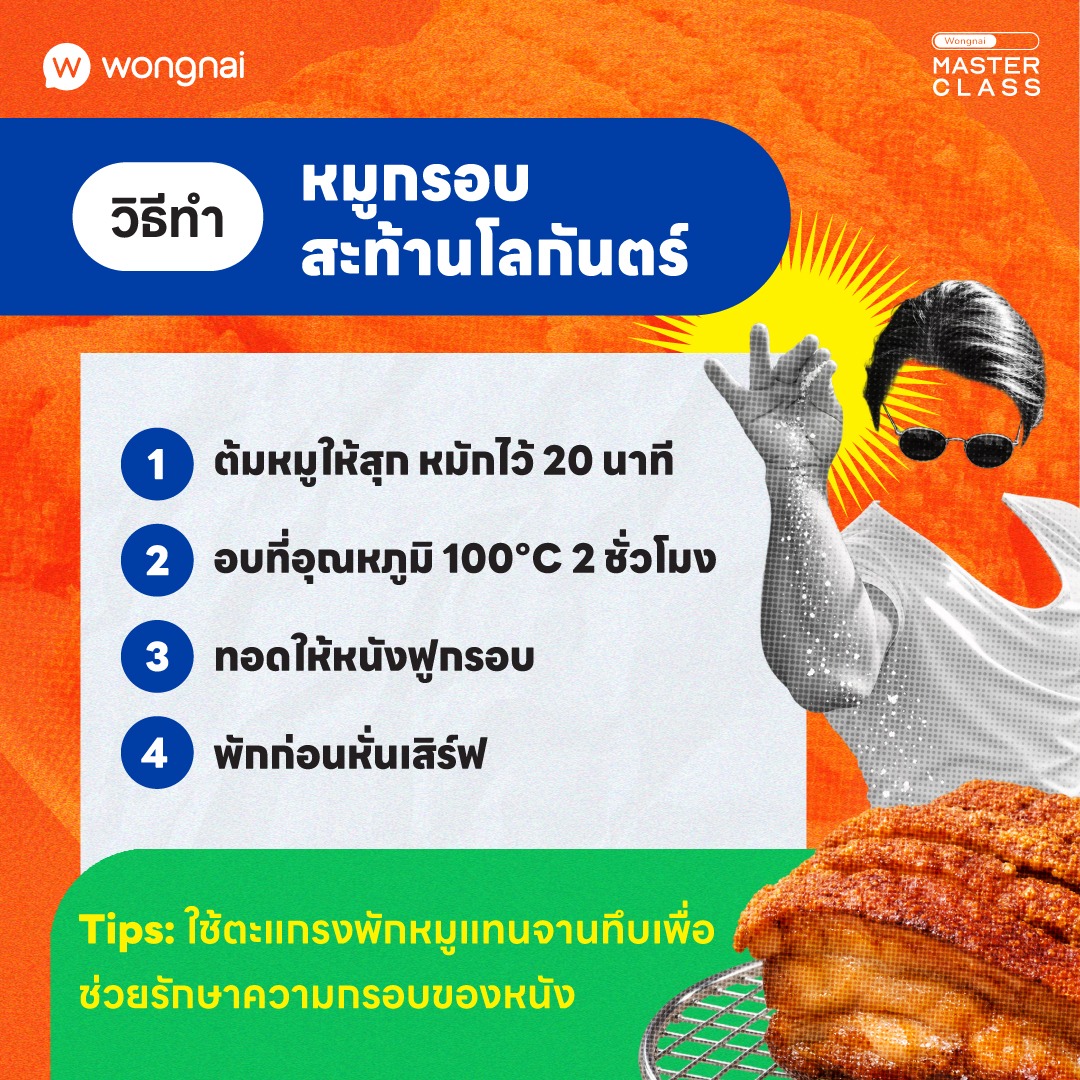
เริ่มจากนำหมูสามชั้นไปต้มจนสุก จากนั้นนำขึ้นพักให้สะเด็ดน้ำ แล้วบั้งหนังหมูให้ทั่วเพื่อช่วยให้เครื่องปรุงซึมเข้าเนื้อ และเตรียมผิวหนังก่อนนำไปอบ ทาเกลือ และพริกไทยให้ทั่วชิ้นหมู จากนั้นหมักทิ้งไว้ประมาณ 20 นาที
นำหมูสามชั้นเข้าเตาอบที่อุณหภูมิ 100 องศาเซลเซียส ประมาณ 2 ชั่วโมง เพื่อไล่ความชื้นออกจากหนังหมู และเตรียมผิวให้พร้อมสำหรับการทอด โดยควรวางหมูให้มีอากาศถ่ายเทรอบชิ้น และตรวจสอบให้หนังหมูแห้งก่อนนำไปทอด
ตั้งกระทะใส่น้ำมันพืชให้ท่วมชิ้นหมู และรอจนน้ำมันร้อนจัด จากนั้นค่อย ๆ วางหมูลงทอดโดยหันด้านหนังหมูลงก่อน ทอดประมาณ 10 นาที หรือจนหนังหมูเริ่มพองฟู แล้วกลับด้านทอดต่ออีกประมาณ 5 นาที จนเนื้อหมูมีสีเหลืองกรอบสวยงาม
ตักหมูขึ้นพักบนตะแกรงเพื่อให้สะเด็ดน้ำมัน และคลายความร้อน เมื่อหมูกรอบเย็นตัวลง หนังจะยิ่งกรอบมากขึ้น จากนั้นนำมาหั่นเป็นชิ้นพอดีคำ พร้อมนำไปจัดเสิร์ฟ หรือประกอบเมนูอาหารต่าง ๆ
📚 ห้องเรียนร้านค้า Tips: ควรระวังน้ำมันกระเด็นขณะทอด โดยเฉพาะเมื่อหมูยังมีความชื้น และควรใช้ตะแกรงพักหมูแทนการวางบนจานทึบ เพื่อช่วยรักษาความกรอบของหนังหมู
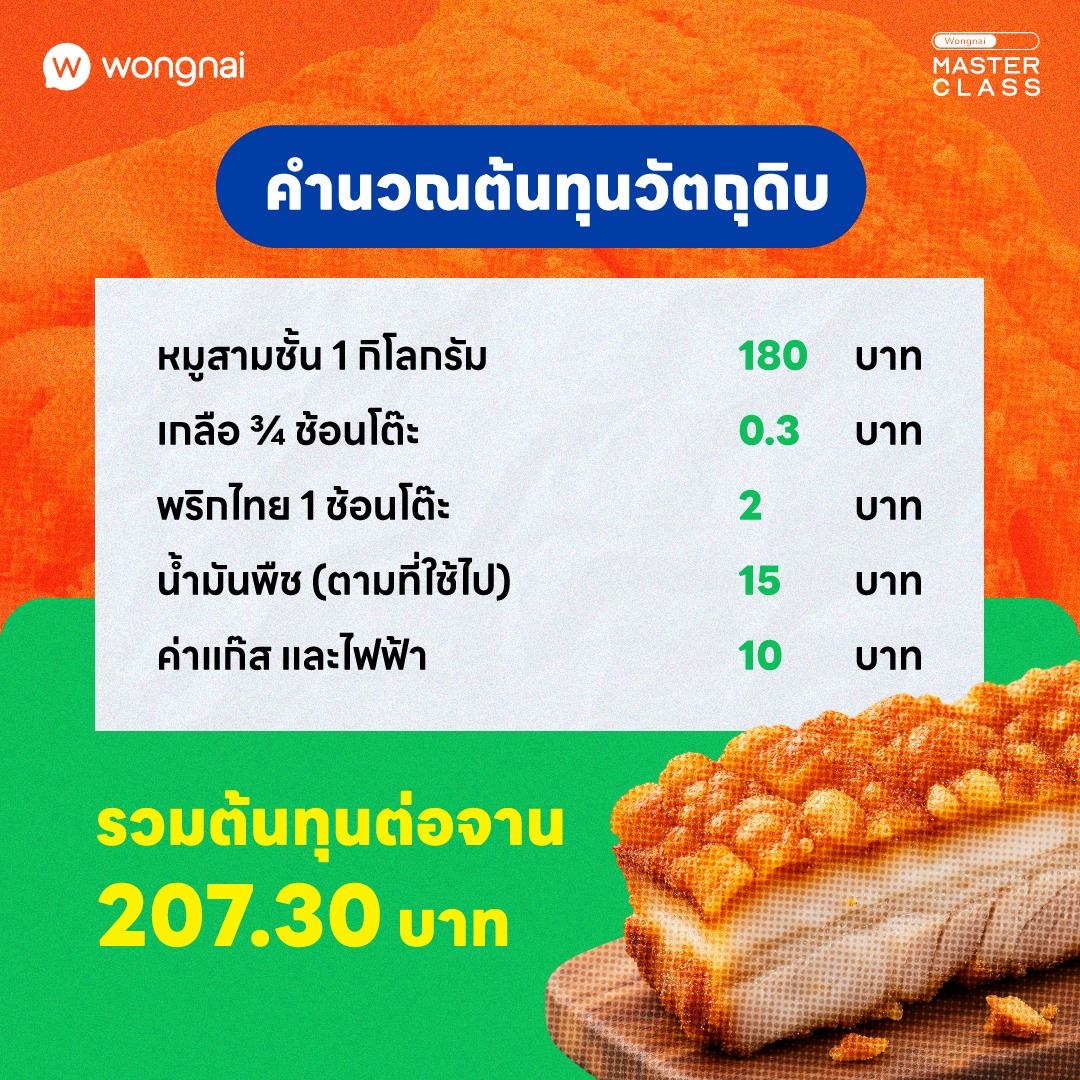
การทำหมูกรอบขายให้ได้กำไร เจ้าของร้านควรคำนวณต้นทุนตั้งแต่วัตถุดิบที่ใช้ผลิต ไปจนถึงน้ำหนักหมูกรอบที่เหลือหลังทอด เพราะน้ำหนักหมูจะลดลงระหว่างการต้ม อบ และทอด
ตัวอย่างการคำนวณต้นทุนหมูกรอบจากหมูสามชั้น 1 กิโลกรัม โดยใช้ราคาสมมติ ดังนี้
รวมต้นทุน 207.30 บาท
*ราคาวัตถุดิบเป็นตัวอย่างเพื่อสาธิตวิธีคำนวณ ควรเปลี่ยนเป็นราคาซื้อจริงของร้าน
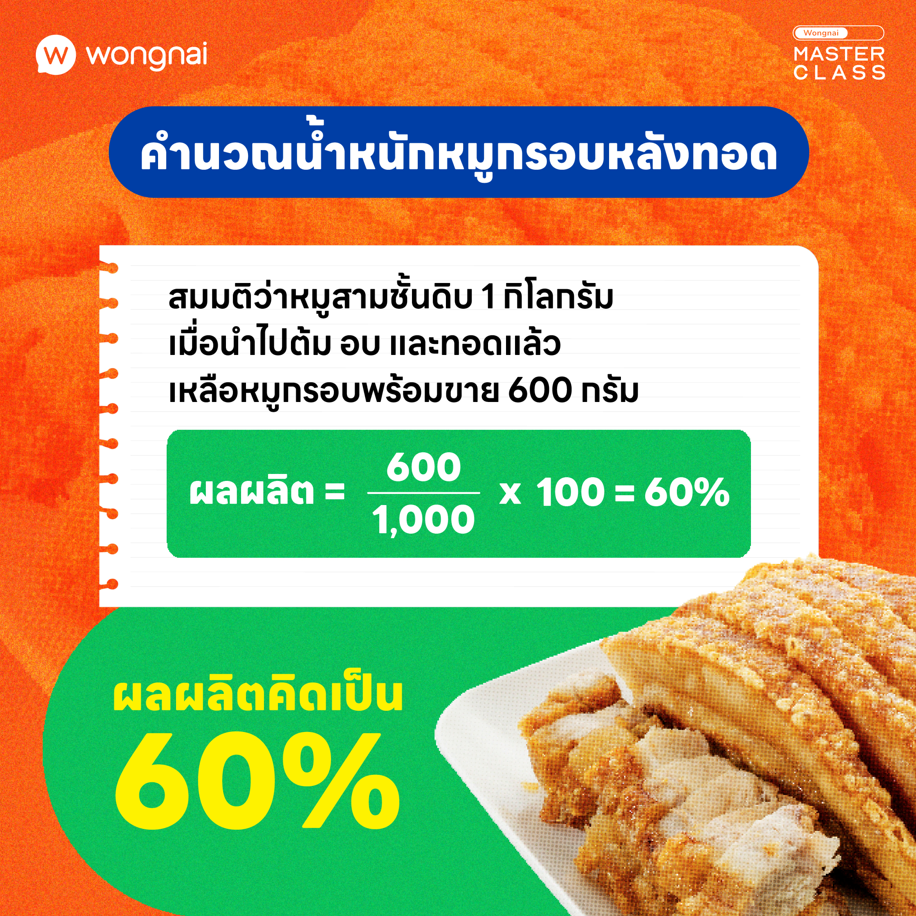
สมมติว่าหมูสามชั้นดิบ 1 กิโลกรัม เมื่อนำไปต้ม อบ และทอดแล้ว เหลือหมูกรอบพร้อมขาย 600 กรัม
สามารถคำนวณอัตราผลผลิต (Yield) ได้ดังนี้
Yield = 600 / 1,000 x 100 = 60%
หมายความว่า หมูสามชั้นดิบ 1 กิโลกรัม ผลิตเป็นหมูกรอบพร้อมขายได้ 600 กรัม หรือคิดเป็นอัตราผลผลิต 60%
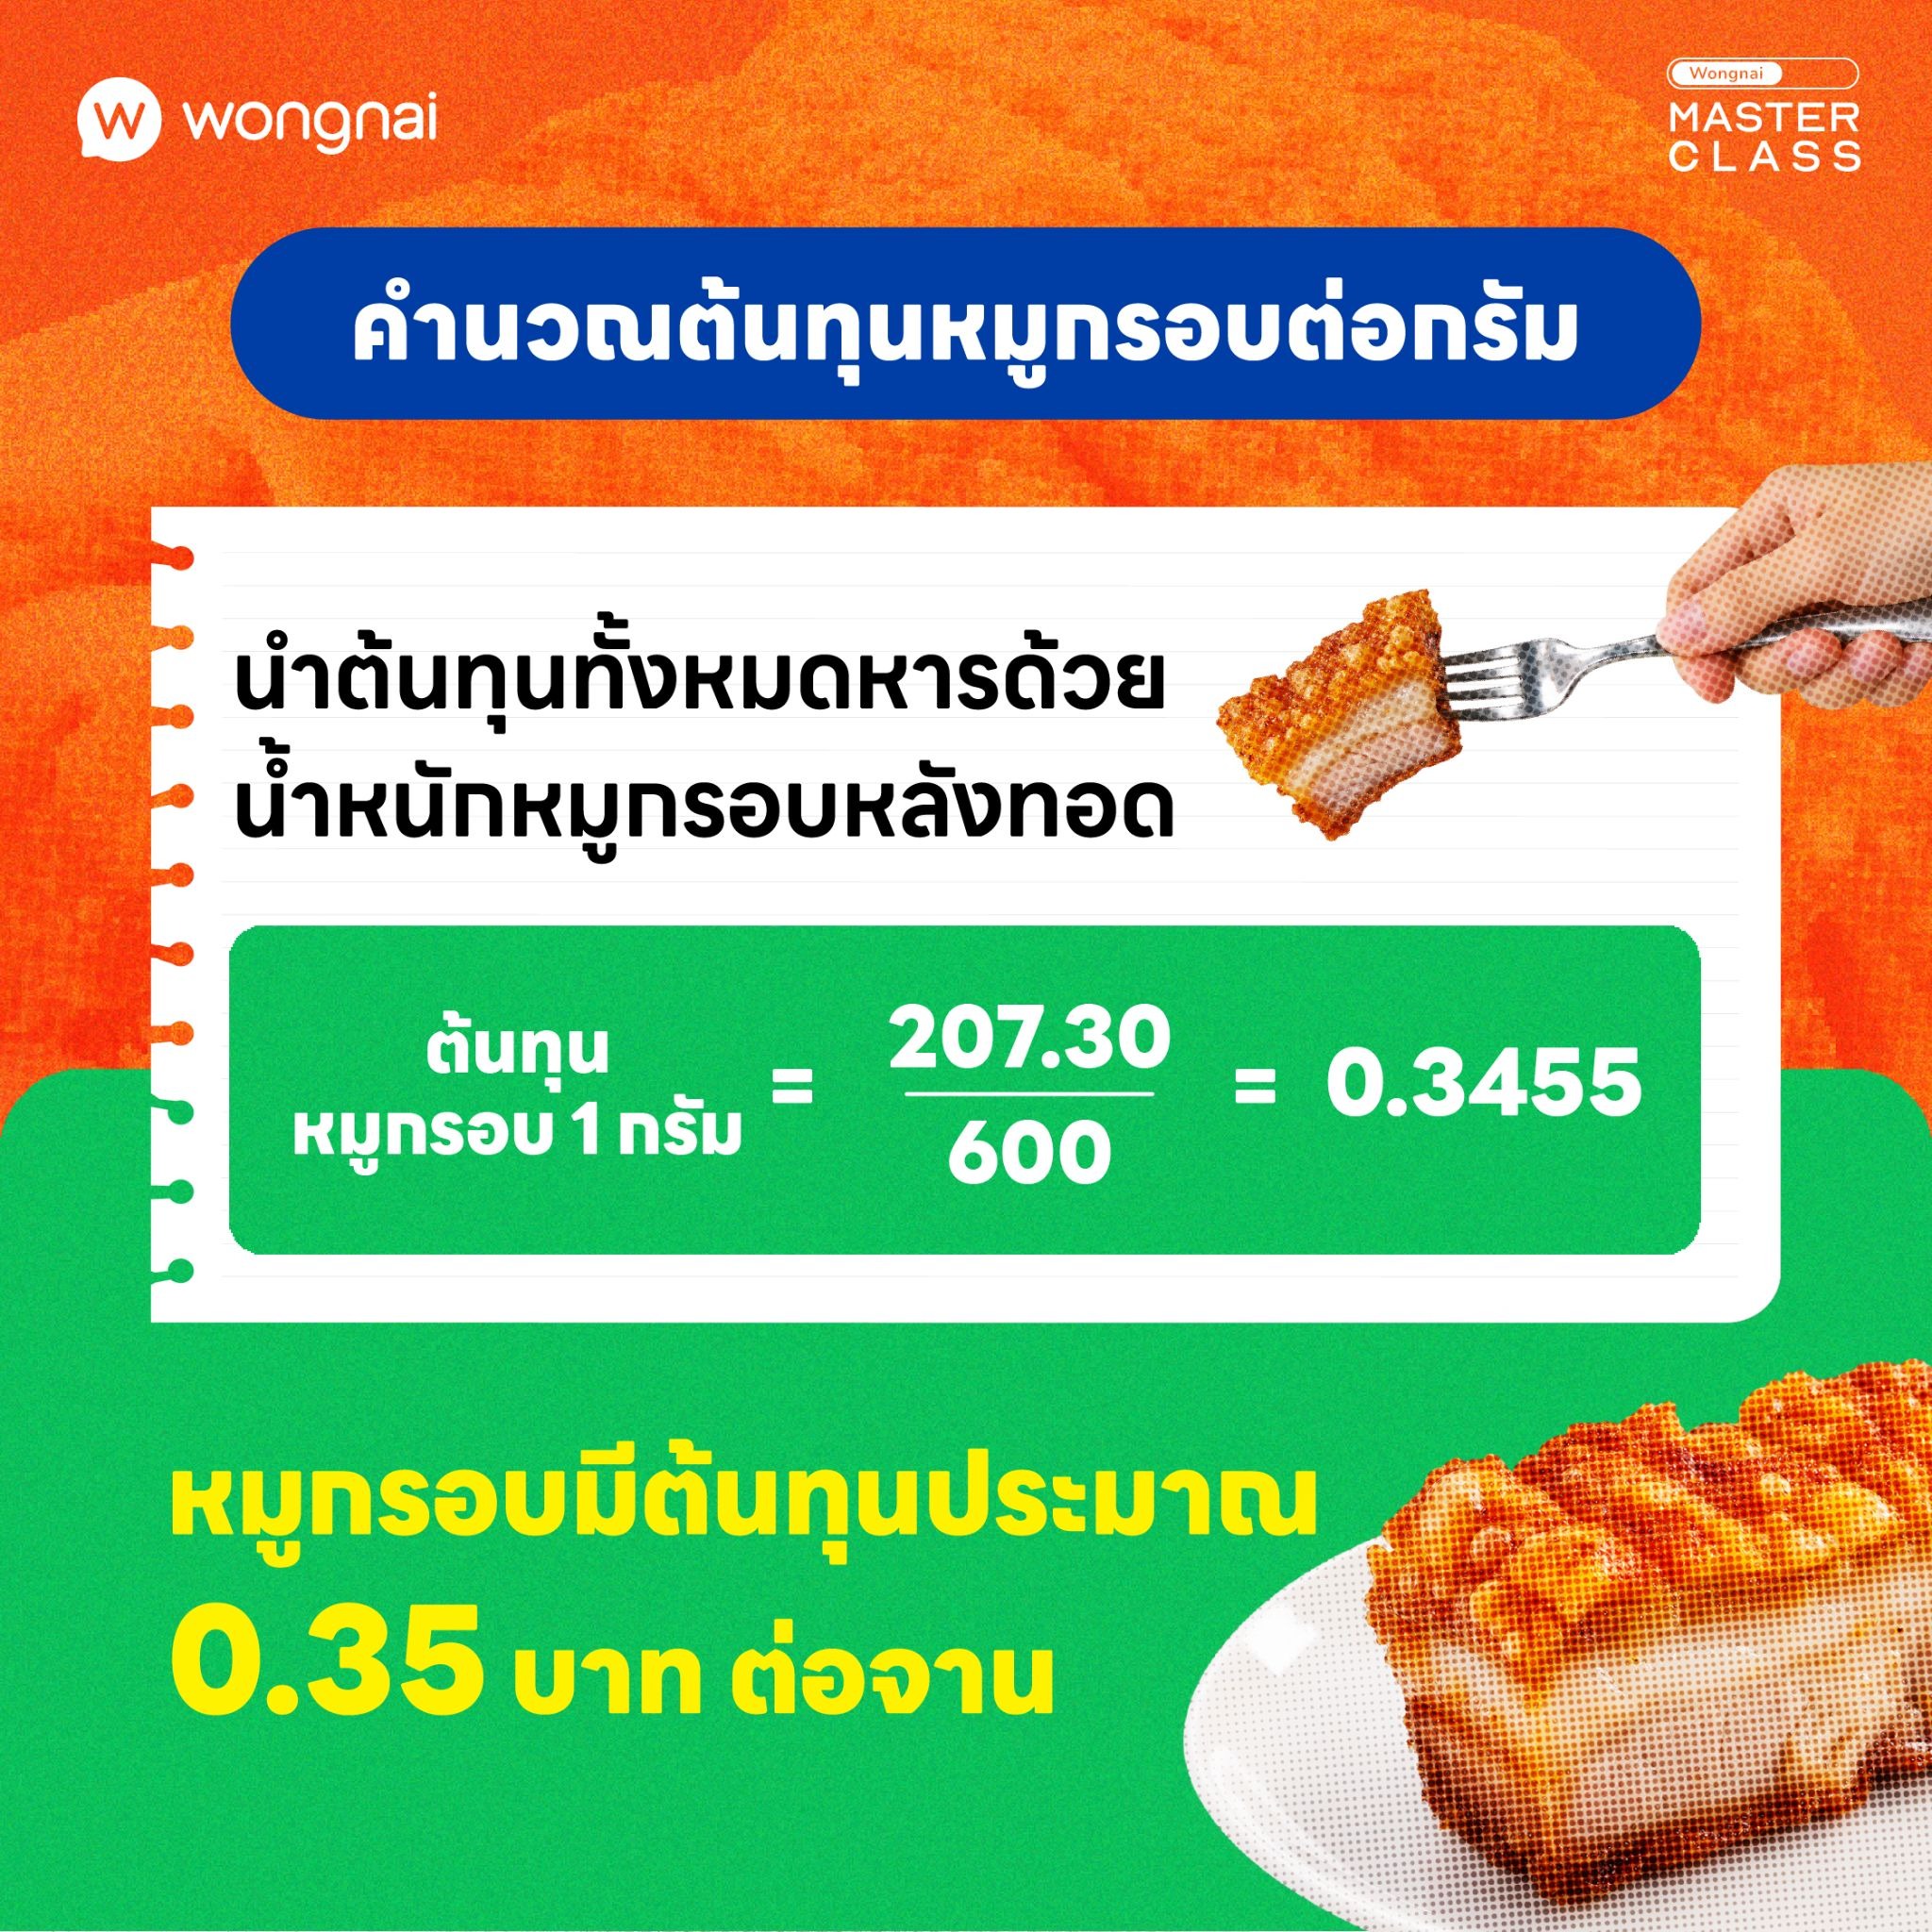
นำต้นทุนทั้งหมดมาหารด้วยน้ำหนักหมูกรอบหลังทอด
207 / 30600 = 0.3455
ดังนั้น หมูกรอบมีต้นทุนประมาณ 0.35 บาทต่อกรัม
สมมติว่าร้านอาหารกำหนดปริมาณหมูกรอบสำหรับข้าวหมูกรอบ 1 จานไว้ที่ 120 กรัม
120 x 0.35 = 42
หมูกรอบ 1 จาน (ตัวอย่าง)
เมื่อทราบต้นทุนหมูกรอบต่อจานแล้ว อย่าลืมนำต้นทุนวัตถุดิบอื่น ๆ มารวมด้วย เช่น ข้าวสวย ไข่ต้ม ผัก และน้ำราด เพื่อให้ได้ต้นทุนอาหารทั้งหมดก่อนกำหนดราคาขาย
ตัวอย่างต้นทุนข้าวหมูกรอบ 1 จาน
ต้นทุนรวม 56 บาท
หากร้านต้องการกำหนด Food Cost ที่ 35% สามารถคำนวณราคาขายได้จากสูตร
ราคาขาย = ต้นทุนอาหาร / Food Cost
แทนค่า
560 / 35=160
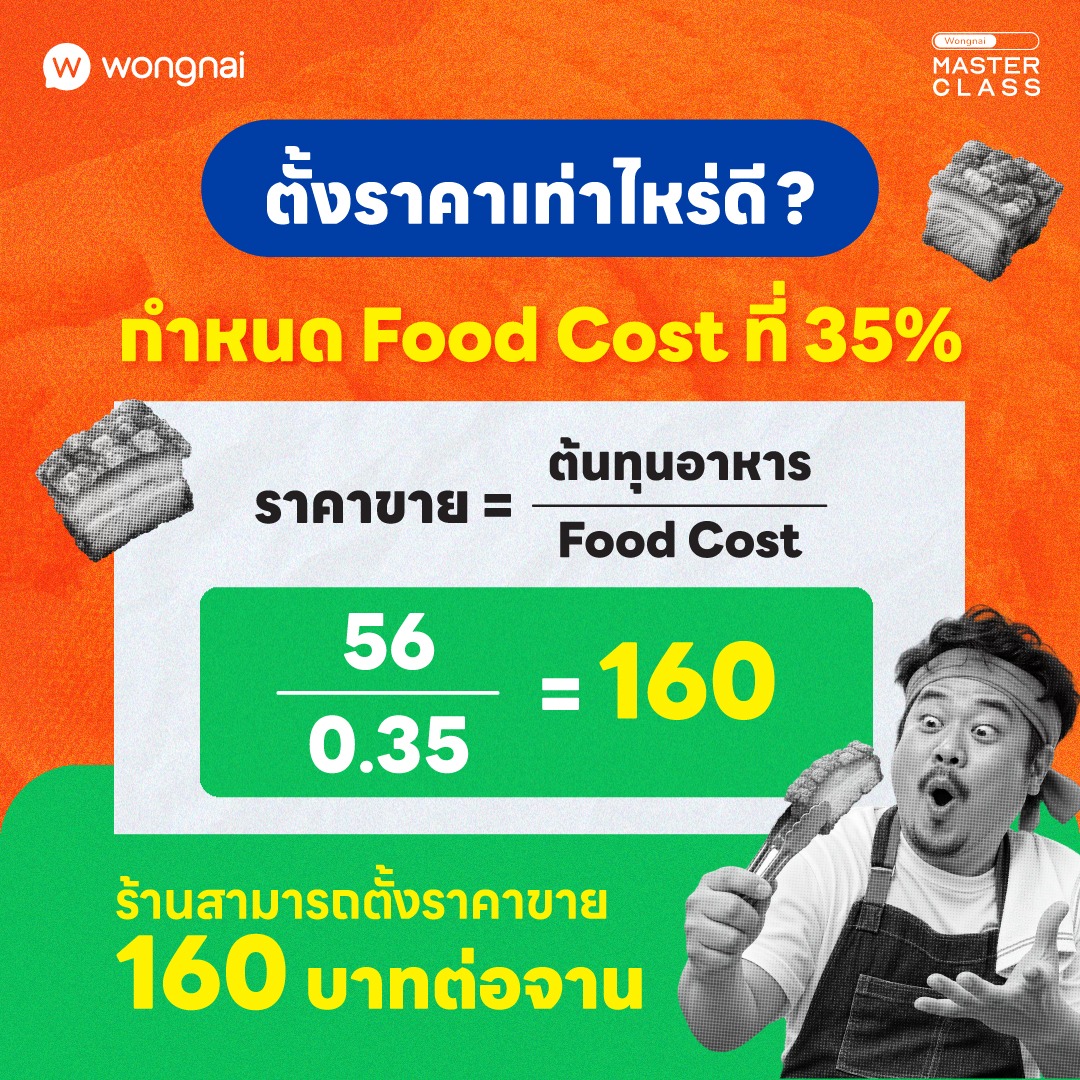
ดังนั้น ร้านสามารถตั้งราคาขายประมาณ 160 บาทต่อจาน
ทั้งนี้ Food Cost เป็นสัดส่วนต้นทุนวัตถุดิบอาหารต่อราคาขาย ยังไม่ใช่กำไรสุทธิของร้าน เพราะต้องนำไปบริหารค่าใช้จ่ายอื่น ๆ เช่น ค่าแรง ค่าเช่า ค่าน้ำ ค่าไฟ และค่าธรรมเนียมเดลิเวอรีด้วย
การเพิ่มเมนูหมูกรอบให้ร้านอาหารมีโอกาสสร้างยอดขายได้มากขึ้น หากเจ้าของร้านให้ความสำคัญกับทั้งรสชาติ คุณภาพอาหาร และการควบคุมต้นทุน เมื่อรู้ต้นทุนต่อจานอย่างชัดเจน ก็จะช่วยให้กำหนดราคาขายได้เหมาะสม และวางแผนบริหารกำไรของร้านได้ดียิ่งขึ้น
บทความแนะนำเพิ่มเติม
195 วัน แบงค็อก ทาวเวอร์ 4 ห้องเลขที่ 2411-2412 ชั้น 24
และ ห้องเลขที่ 2501-2514 ชั้น 25
ถนนวิทยุ แขวงลุมพินี เขตปทุมวัน กรุงเทพมหานคร 10330


