


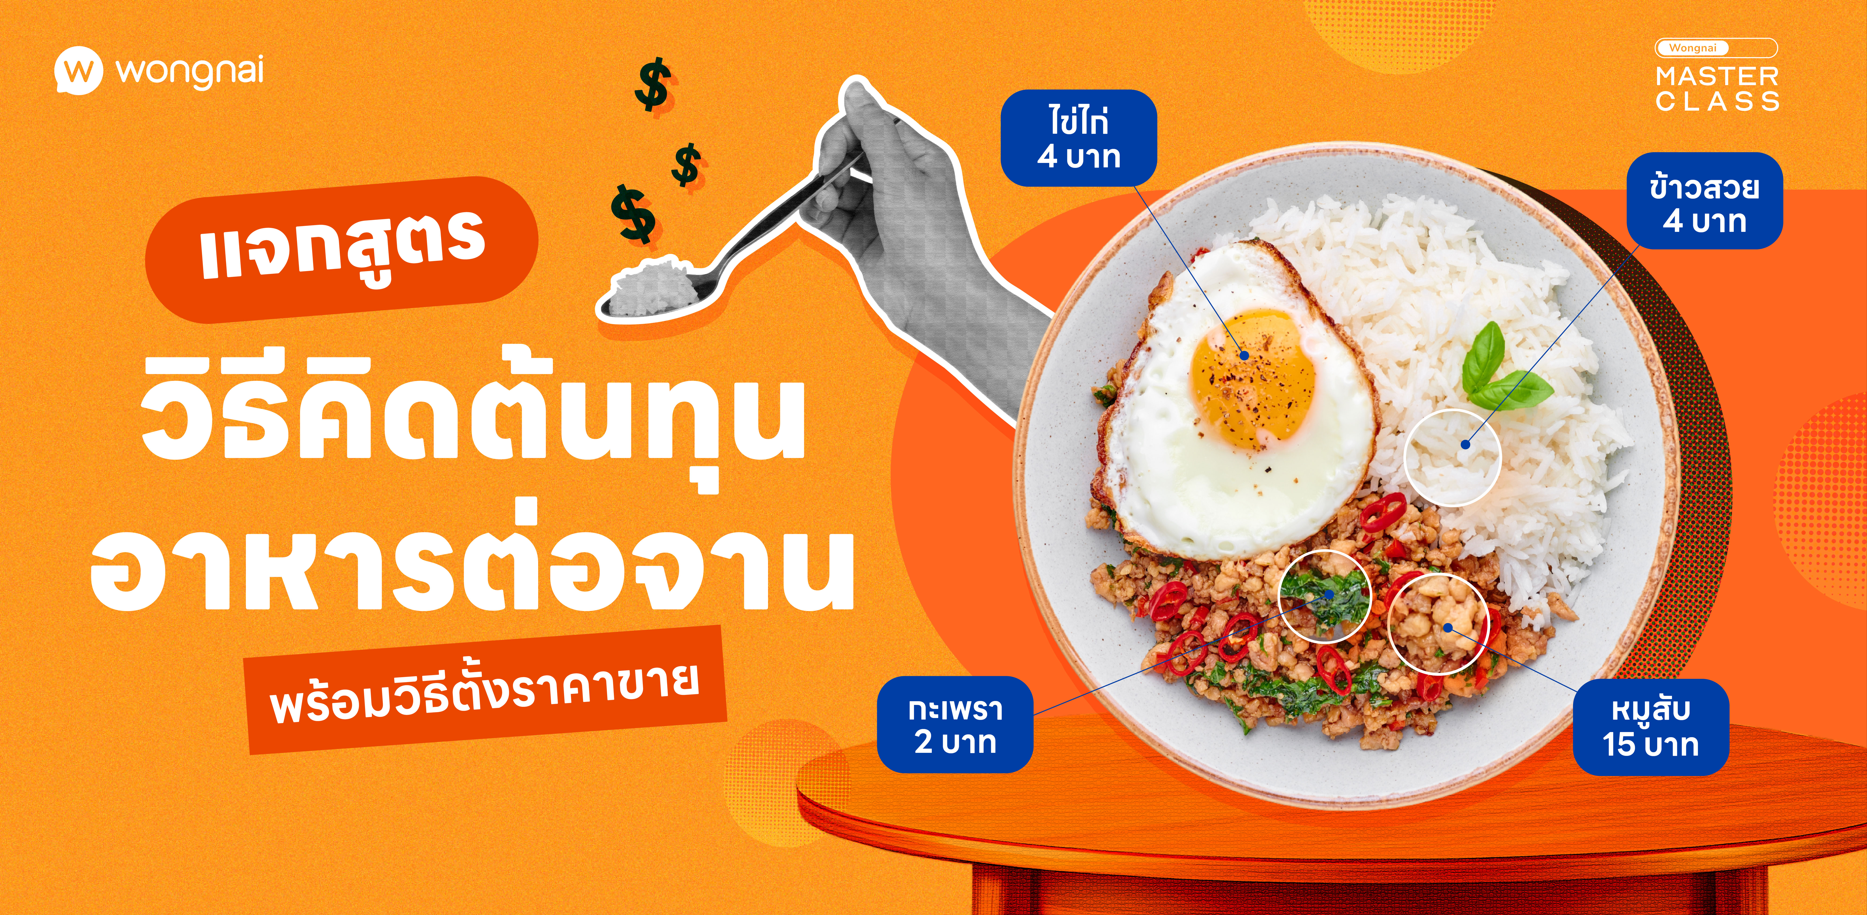
รู้จักวิธีคำนวณต้นทุนอาหารต่อจาน ตั้งแต่การคิดราคาวัตถุดิบไปจนถึงการกำหนดราคาขาย พร้อมเทคนิคคุมต้นทุนให้ร้านมีกำไร!
การตั้งราคาขายอาหารเป็นหนึ่งในเรื่องสำคัญที่ส่งผลต่อกำไรของร้านอาหารโดยตรง เพราะหากตั้งราคาสูงเกินไปก็อาจทำให้ลูกค้าตัดสินใจซื้อยาก แต่หากตั้งราคาต่ำเกินไปโดยไม่รู้ต้นทุนที่แท้จริง ร้านก็อาจขายดีแต่เหลือกำไรน้อย หรือถึงขั้นขาดทุนโดยไม่รู้ตัว!ดังนั้นก่อนกำหนดราคาขายแต่ละเมนู เจ้าของร้านควรรู้จักวิธีคำนวณต้นทุนอาหารต่อจานให้ชัดเจน โดยเฉพาะต้นทุนวัตถุดิบที่ใช้ในการปรุงอาหาร เพื่อให้สามารถวางแผนราคาขาย ควบคุมค่าใช้จ่าย และบริหารกำไรของร้านได้อย่างเหมาะสม
บทความนี้จะพาไปทำความเข้าใจวิธีคำนวณต้นทุนอาหารต่อจาน พร้อมตัวอย่าง และสูตรที่เจ้าของร้านสามารถนำไปใช้ได้จริง
ต้นทุนอาหารต่อจาน หรือ Food Cost คือ ค่าใช้จ่ายของวัตถุดิบที่นำมาใช้ในการปรุงอาหารหนึ่งจาน เช่น เนื้อสัตว์ ผัก เครื่องปรุงรส ข้าว น้ำมัน และส่วนประกอบอื่น ๆ ที่ใช้ในการทำเมนูนั้น การรู้ต้นทุนอาหารต่อจานช่วยให้เจ้าของร้านทราบว่าอาหารแต่ละเมนูมีต้นทุนเท่าไหร่ เมื่อเทียบกับราคาขายแล้วเหลือส่วนต่างมากน้อยแค่ไหน ซึ่งเป็นข้อมูลสำคัญสำหรับการตั้งราคาขาย และวางแผนกำไรของร้าน อย่างไรก็ตาม ต้นทุนวัตถุดิบเป็นเพียงส่วนหนึ่งของต้นทุนทั้งหมดในการดำเนินร้านอาหาร เพราะยังมีค่าใช้จ่ายอื่น ๆ เช่น ค่าแรงพนักงาน ค่าเช่าร้าน ค่าน้ำ ค่าไฟ และค่าบรรจุภัณฑ์ ที่ควรนำมาพิจารณาร่วมด้วย
การคำนวณต้นทุนอาหารไม่จำเป็นต้องใช้สูตรที่ซับซ้อน เพียงแยกวัตถุดิบ และค่าใช้จ่ายให้ชัดเจน ก็สามารถหาต้นทุนของแต่ละเมนูได้ตามขั้นตอนต่อไปนี้
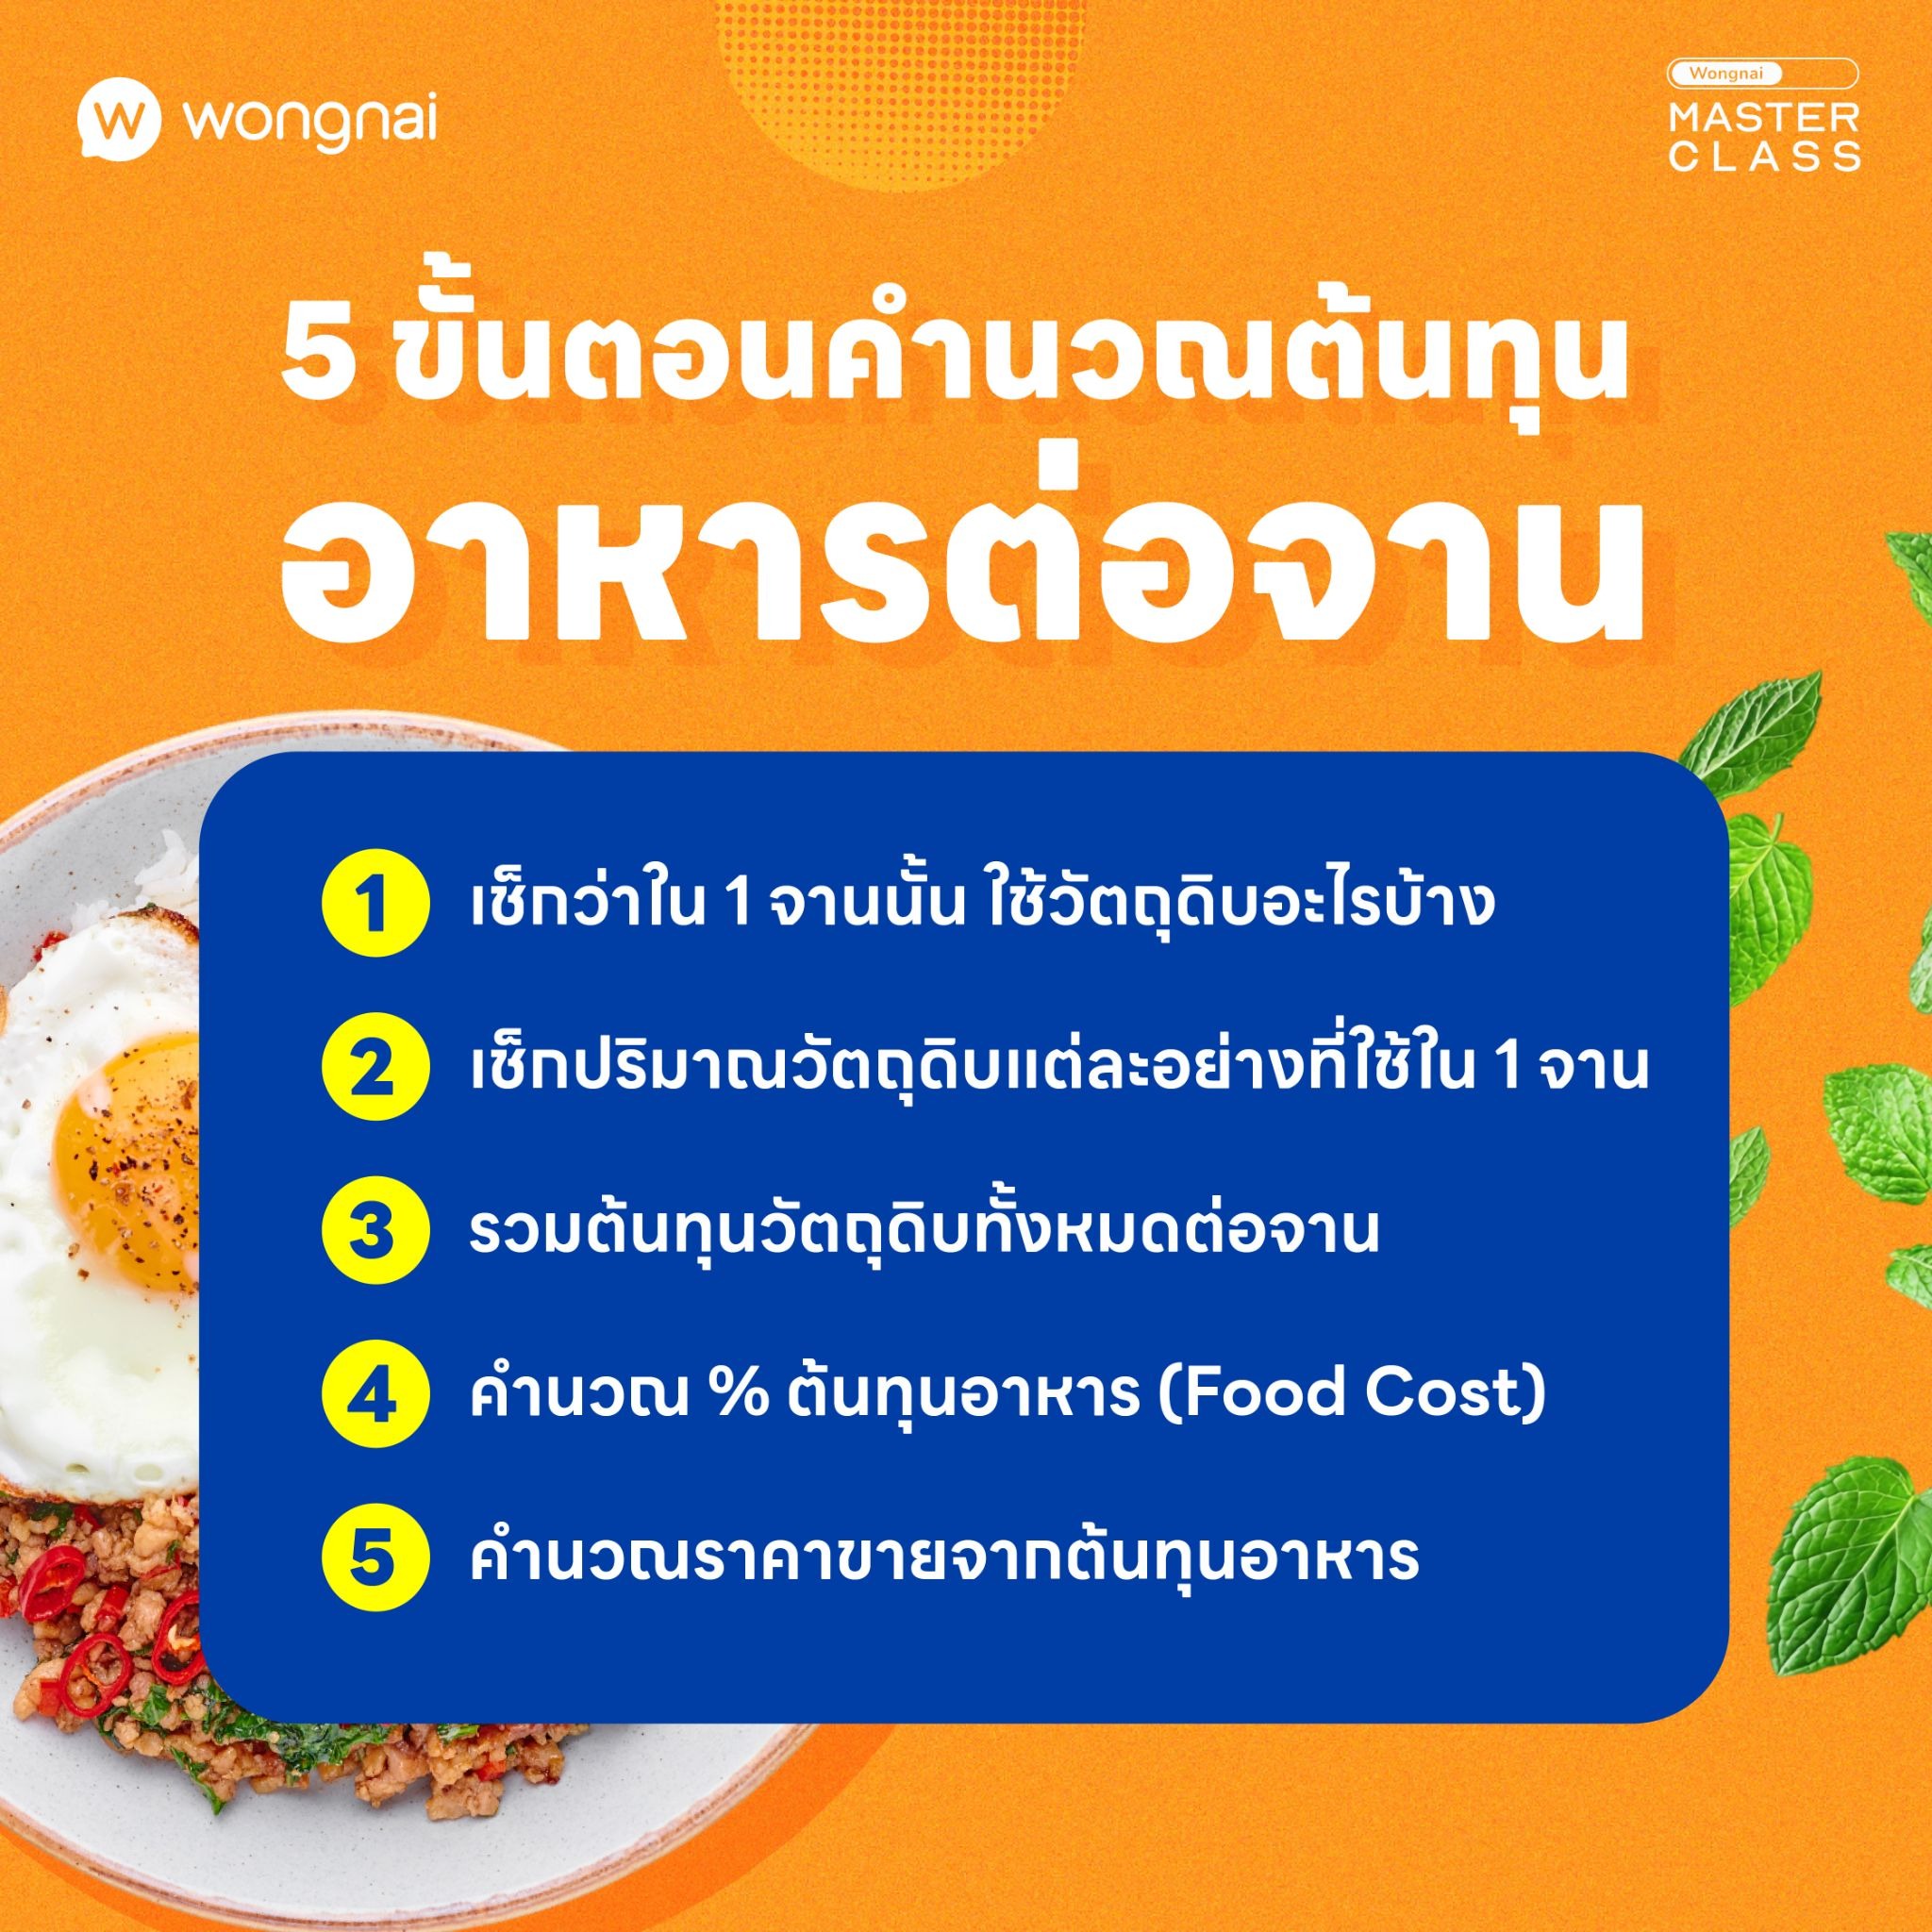
เริ่มจากการจดรายการวัตถุดิบทุกชนิดที่ใช้ในการทำอาหารหนึ่งจาน โดยระบุปริมาณที่ใช้จริงให้ชัดเจน เช่น ใช้เนื้อหมู 100 กรัม ข้าวสวย 150 กรัม ไข่ไก่ 1 ฟอง และเครื่องปรุงต่าง ๆ ควรระบุวัตถุดิบให้ครบ แม้จะเป็นส่วนประกอบที่ใช้ในปริมาณน้อย เช่น น้ำมัน น้ำตาล ซอสปรุงรส หรือเครื่องเทศ เพราะเมื่อรวมหลายรายการเข้าด้วยกันก็อาจกลายเป็นต้นทุนที่มีนัยสำคัญได้
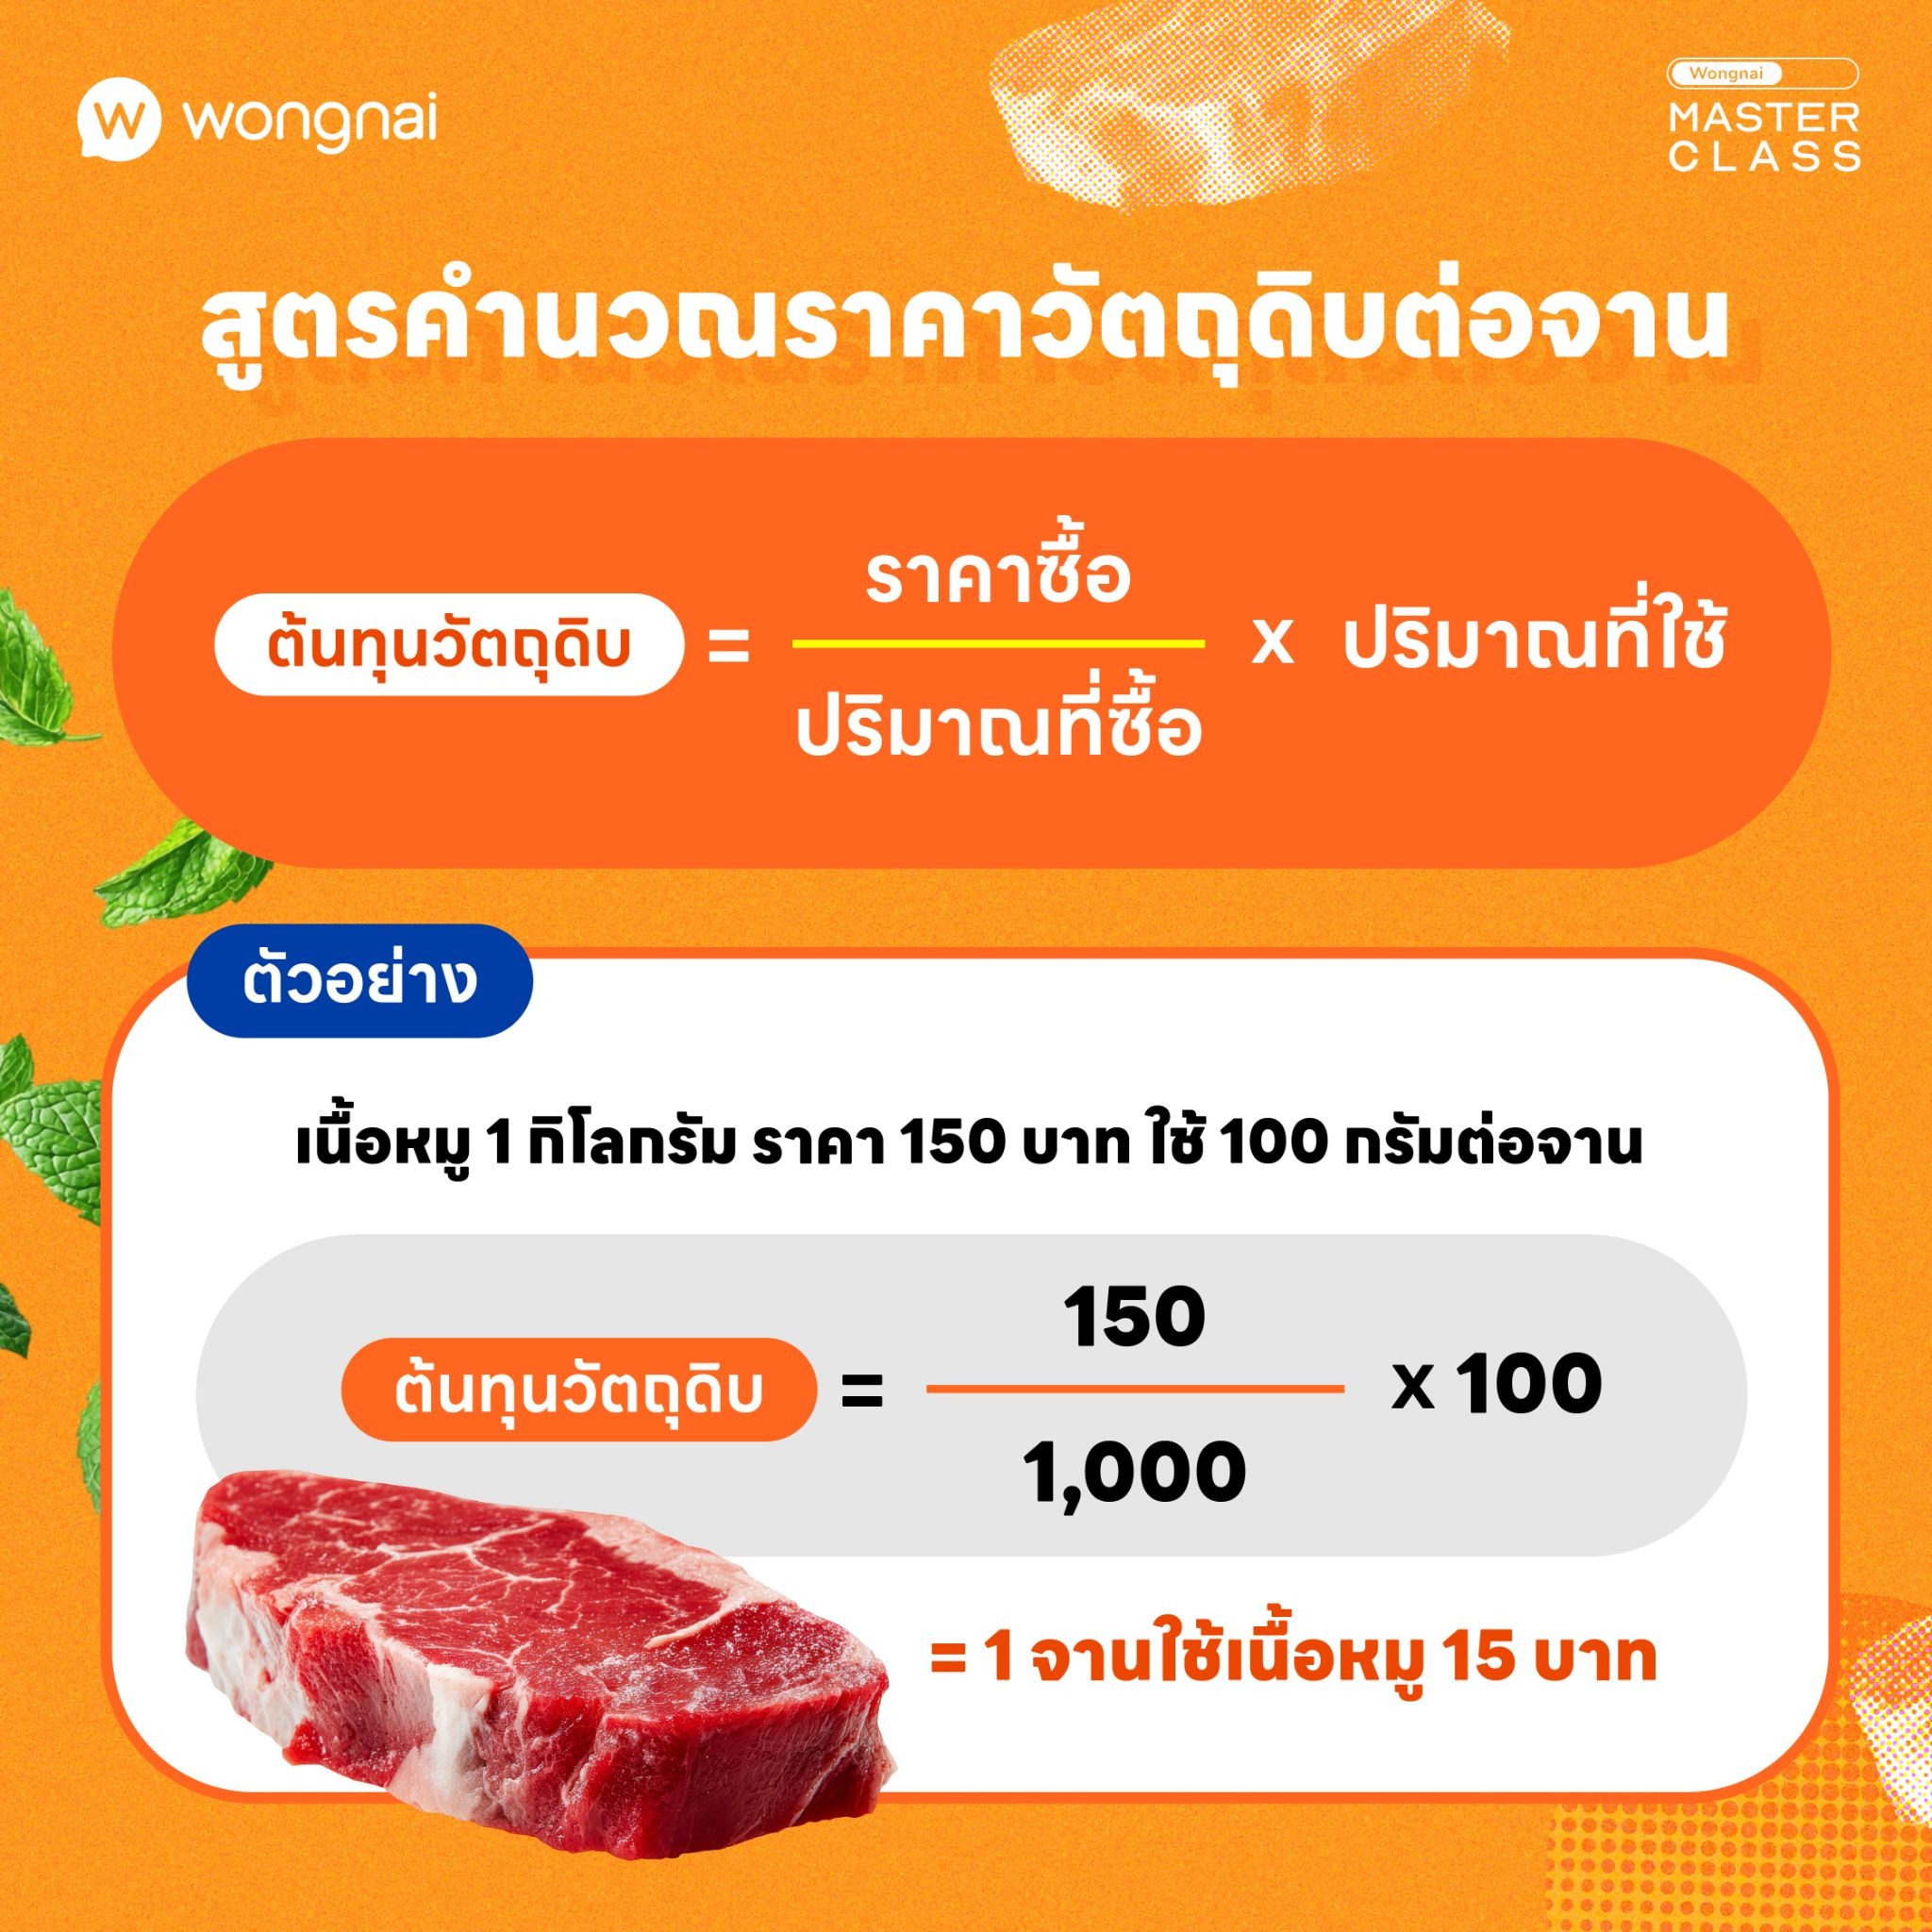
เมื่อได้รายการวัตถุดิบแล้ว ให้นำราคาซื้อมาเทียบกับปริมาณที่ใช้จริงในแต่ละจาน โดยใช้สูตร
ต้นทุนวัตถุดิบ = (ราคาซื้อ ÷ ปริมาณที่ซื้อ) × ปริมาณที่ใช้
ตัวอย่างเช่น
คำนวณได้ดังนี้ (150 ÷ 1,000) × 100 = 15 บาท
ดังนั้น เนื้อหมูที่ใช้ในอาหารหนึ่งจานมีต้นทุน 15 บาท
*ตัวเลขดังกล่าว เป็นเพียงตัวเลขสมมติเท่านั้น
เมื่อคำนวณต้นทุนของวัตถุดิบแต่ละรายการเรียบร้อยแล้ว ให้นำมารวมกันเพื่อหาต้นทุนวัตถุดิบทั้งหมดของเมนูนั้น
ตัวอย่างเมนูข้าวกะเพราหมูสับไข่ดาว 1 จาน ใช้วัตถุดิบ ดังนี้
รวมต้นทุนวัตถุดิบ 30 บาท
ดังนั้น เมนูข้าวกะเพราหมูสับไข่ดาว มีต้นทุนวัตถุดิบรวม 30 บาทต่อจาน
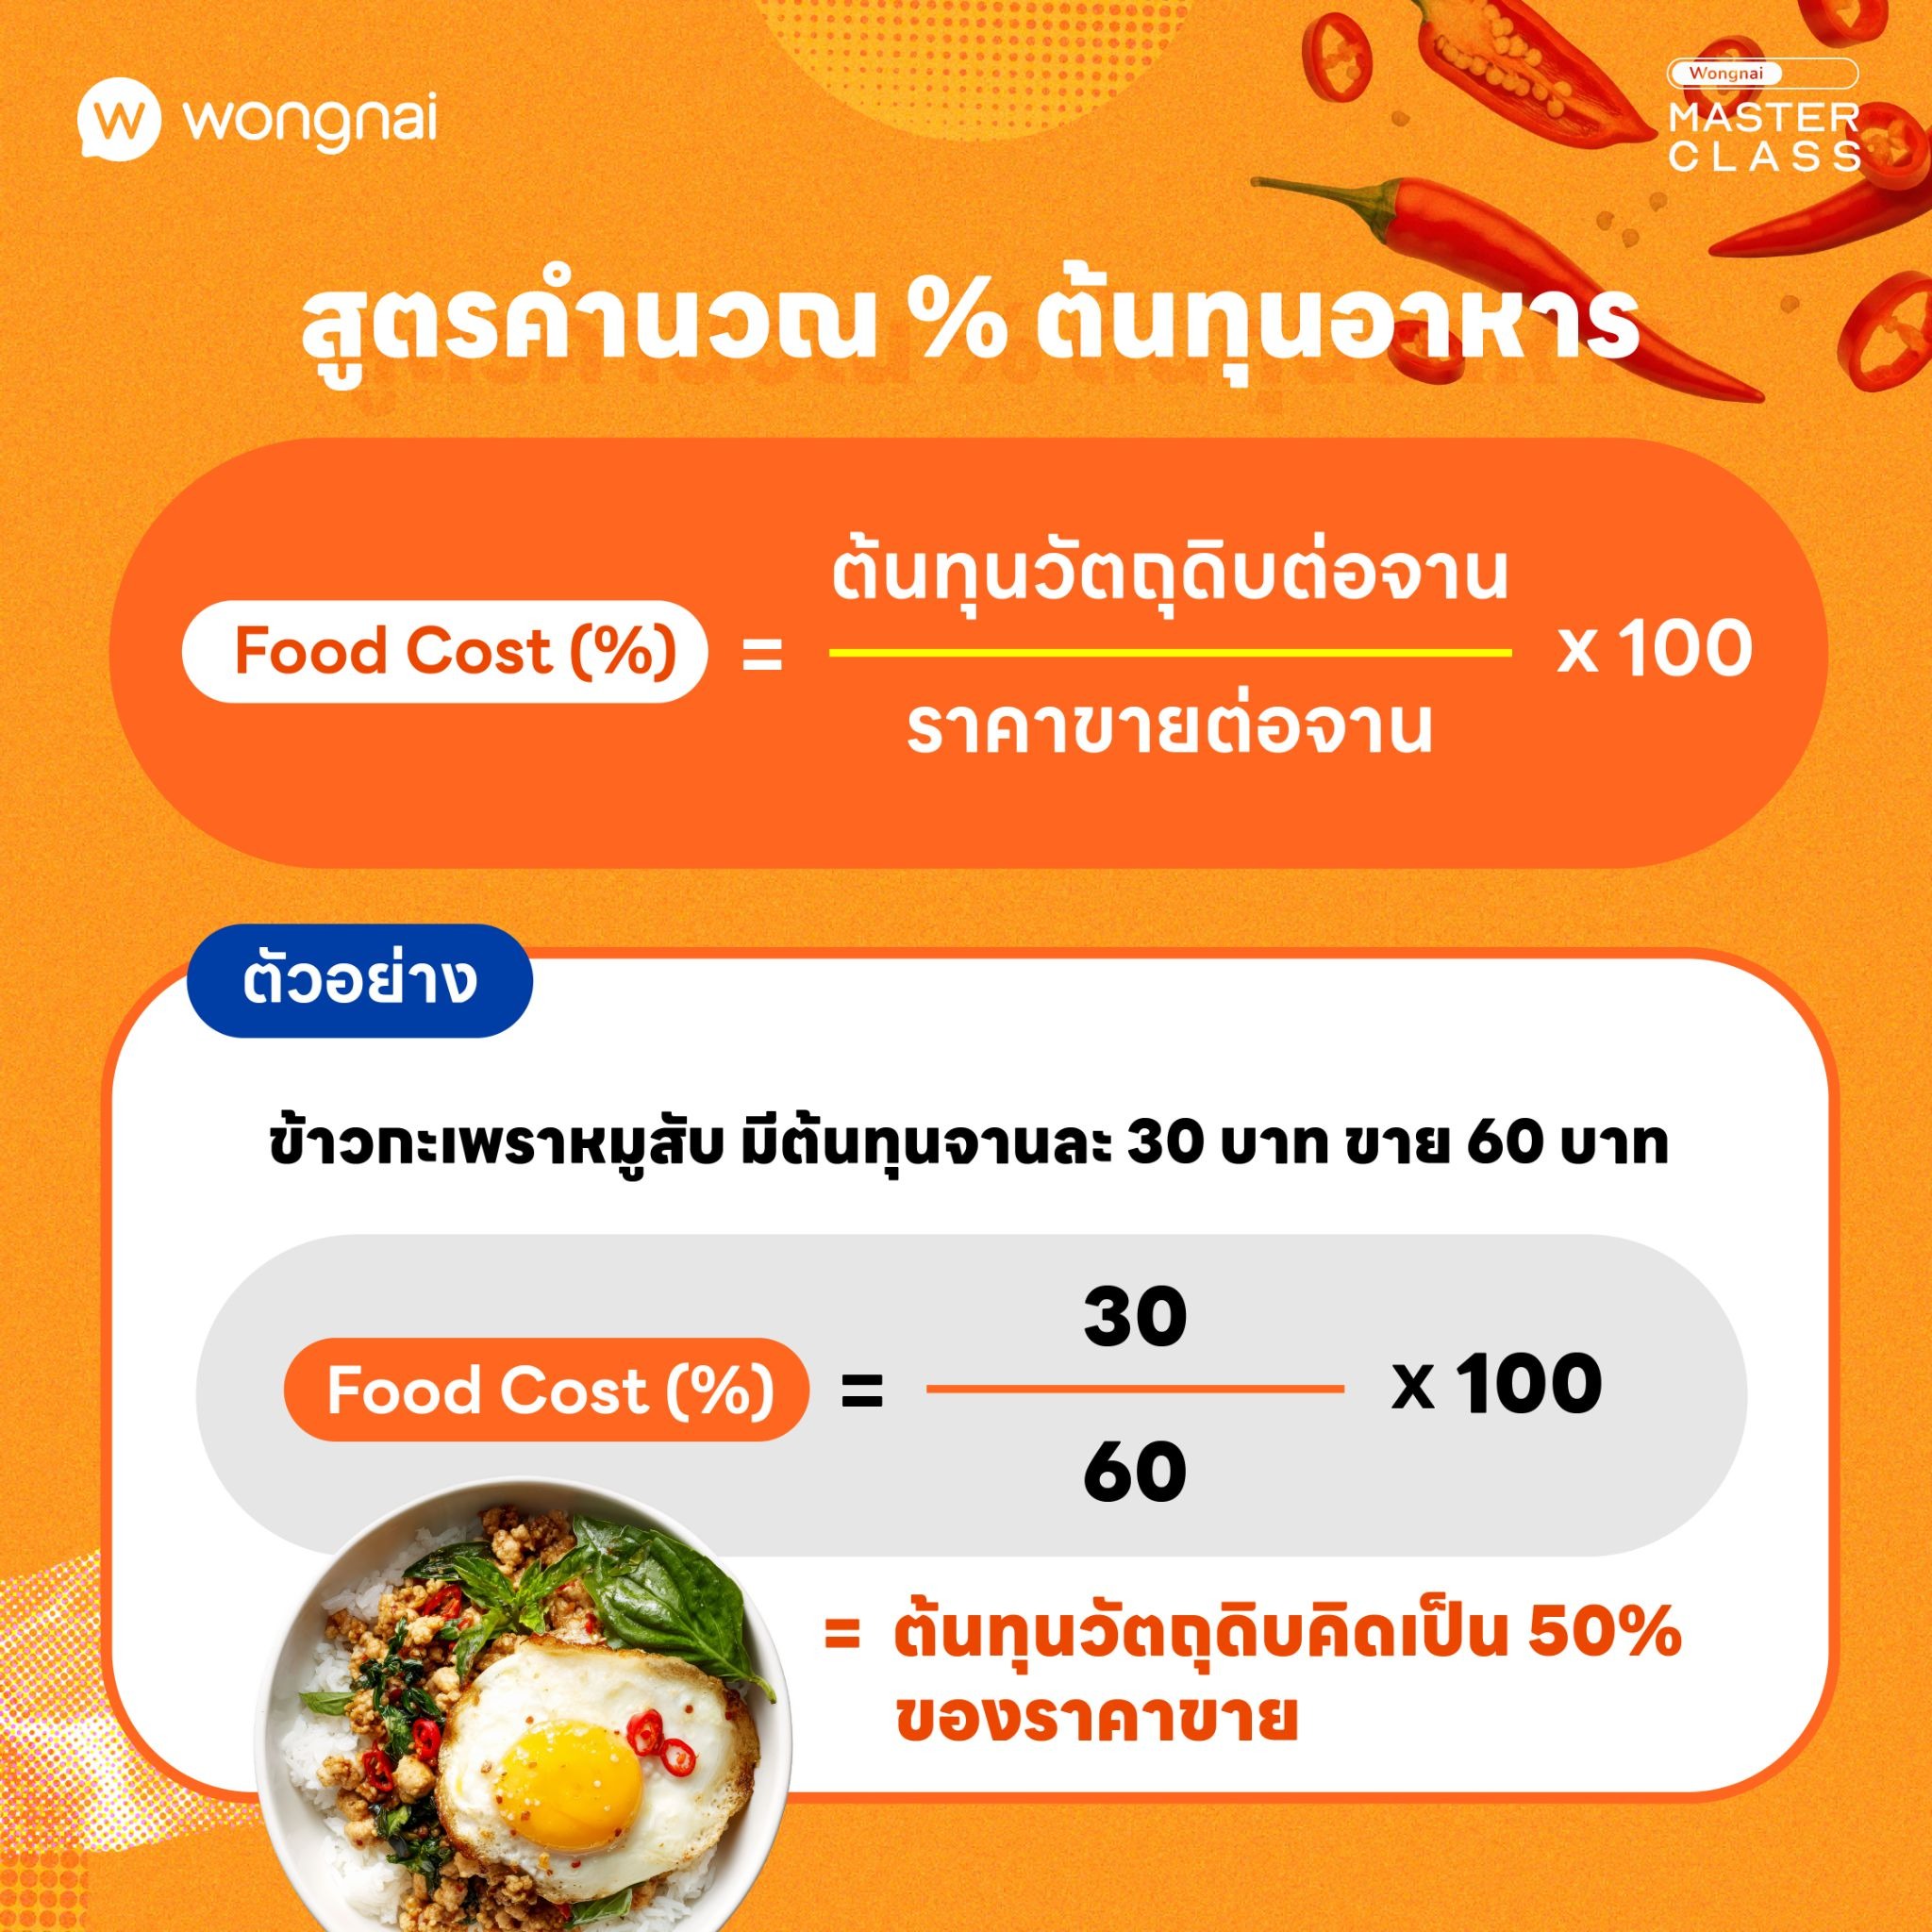
หลังจากทราบต้นทุนวัตถุดิบแล้ว ขั้นตอนต่อไปคือการคำนวณว่า ต้นทุนอาหารคิดเป็นกี่เปอร์เซ็นต์ของราคาขาย โดยใช้สูตร
Food Cost (%) = (ต้นทุนวัตถุดิบต่อจาน ÷ ราคาขายต่อจาน) × 100
ตัวอย่างเช่น
คำนวณได้ดังนี้ (30 ÷ 60) × 100 = 50%
หมายความว่า ทุกครั้งที่ขายข้าวกะเพราหมูสับไข่ดาวในราคา 60 บาท ร้านจะมีต้นทุนวัตถุดิบคิดเป็น 50% ของราคาขาย
หากเจ้าของร้านทราบต้นทุนวัตถุดิบแล้ว แต่ยังไม่แน่ใจว่าควรตั้งราคาขายเท่าไหร่ สามารถใช้สูตรคำนวณราคาขายจากเปอร์เซ็นต์ Food Cost เป้าหมายได้
ราคาขาย = ต้นทุนวัตถุดิบต่อจาน ÷ เปอร์เซ็นต์ Food Cost เป้าหมาย
ตัวอย่างเช่น
คำนวณได้ดังนี้ 30 ÷ 0.30 = 100 บาท
ดังนั้น หากต้องการควบคุม Food Cost ให้อยู่ที่ 30% ร้านควรตั้งราคาขายประมาณ 100 บาทต่อจาน*
*ทั้งนี้ เปอร์เซ็นต์ Food Cost ที่เหมาะสมอาจแตกต่างกันตามประเภทอาหาร กลุ่มลูกค้า ทำเล และรูปแบบธุรกิจ เจ้าของร้านจึงควรนำค่าใช้จ่ายอื่น ๆ มาพิจารณาร่วมด้วยก่อนกำหนดราคาขายจริง
นอกจากต้นทุนวัตถุดิบแล้ว ยังมีค่าใช้จ่ายอื่น ๆ ที่ส่งผลต่อกำไรของร้านอาหาร ซึ่งเจ้าของร้านควรนำมาคำนวณเพื่อให้เห็นภาพต้นทุนที่แท้จริงมากขึ้น ได้แก่
การแยกค่าใช้จ่ายเหล่านี้ออกจากต้นทุนวัตถุดิบจะช่วยให้ร้านเห็นต้นทุนการดำเนินงานได้ชัดเจนขึ้น และประเมินกำไรที่เหลือจากการขายได้แม่นยำกว่าเดิม
เมื่อรู้วิธีคำนวณต้นทุนอาหารต่อจานแล้ว เจ้าของร้านควรนำข้อมูลที่ได้มาใช้ควบคุมค่าใช้จ่ายอย่างสม่ำเสมอ โดยมีเทคนิคที่สามารถเริ่มต้นได้ ดังนี้
โดยทั่วไป ร้านอาหารควรตั้งเป้าหมายกำไรสุทธิประมาณ 5–15% ของยอดขายเป็น "แนวทางเบื้องต้น” ส่วนร้านที่บริหารต้นทุนได้ดี และมีโมเดลธุรกิจเหมาะสมก็อาจทำกำไรสุทธิได้สูงกว่านี้ แต่สิ่งสำคัญคือเจ้าของร้านต้องแยกให้ออกระหว่าง “กำไรขั้นต้น” (Gross Profit) กับ “กำไรสุทธิ” (Net Profit) เพราะเป็นคนละส่วนกัน
กำไรขั้นต้น (Gross Profit) คือ เงินที่เหลือจากการขายสินค้า หลังจากหักต้นทุนขายโดยตรงออกไปแล้ว สำหรับร้านอาหารก็คือยอดขายที่หักต้นทุนวัตถุดิบที่ใช้ประกอบอาหารออกไป
กำไรสุทธิ (Net Profit) คือ เงินที่ร้านเหลือหลังจากหักต้นทุนขาย และค่าใช้จ่ายทั้งหมดออกจากรายได้แล้ว เช่น ค่าแรงพนักงาน ค่าเช่าร้าน ค่าน้ำ ค่าไฟ ค่าการตลาด และค่าธรรมเนียมแพลตฟอร์ม รวมถึงภาษีเงินได้ตามหลักการบัญชีที่เกี่ยวข้อง
ตัวอย่างเช่น ร้านขายข้าวกะเพราหมูสับไข่ดาว จานละ 100 บาท โดยมีค่าใช้จ่าย ดังนี้
รวมต้นทุน และค่าใช้จ่าย 65 บาท
กำไรสุทธิ 35 บาท
จากตัวอย่าง ร้านจะมีกำไร 35 บาท หรือคิดเป็น 35% ของราคาขาย (ตัวอย่างนี้ยังไม่รวมภาษี และค่าใช้จ่ายอื่นที่อาจเกิดขึ้น)
การคำนวณต้นทุนอาหารต่อจานเป็นจุดเริ่มต้นของการบริหารกำไร แต่การดูแลร้านอาหารให้มีประสิทธิภาพยังต้องอาศัยข้อมูลยอดขาย และการจัดการหลังบ้านที่เป็นระบบ การใช้ระบบ POS อย่าง Wongnai POS ช่วยให้เจ้าของร้านจัดการออเดอร์ และบันทึกยอดขายได้สะดวกขึ้น พร้อมนำข้อมูลการขายมาวิเคราะห์เมนูยอดนิยม และวางแผนบริหารร้านได้อย่างมีประสิทธิภาพ เมื่อมีข้อมูลต้นทุนวัตถุดิบควบคู่กับข้อมูลยอดขาย เจ้าของร้านก็จะมองเห็นภาพรวมของแต่ละเมนูได้ชัดเจนขึ้น สามารถวางแผนปรับราคา ควบคุมค่าใช้จ่าย และตัดสินใจทางธุรกิจได้อย่างมีข้อมูลรองรับ
เพราะการรู้ต้นทุนที่แท้จริง คือจุดเริ่มต้นของการบริหารร้านอาหารให้เติบโตได้อย่างยั่งยืน
บทความแนะนำเพิ่มเติม
195 วัน แบงค็อก ทาวเวอร์ 4 ห้องเลขที่ 2411-2412 ชั้น 24
และ ห้องเลขที่ 2501-2514 ชั้น 25
ถนนวิทยุ แขวงลุมพินี เขตปทุมวัน กรุงเทพมหานคร 10330


